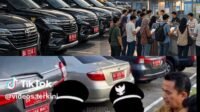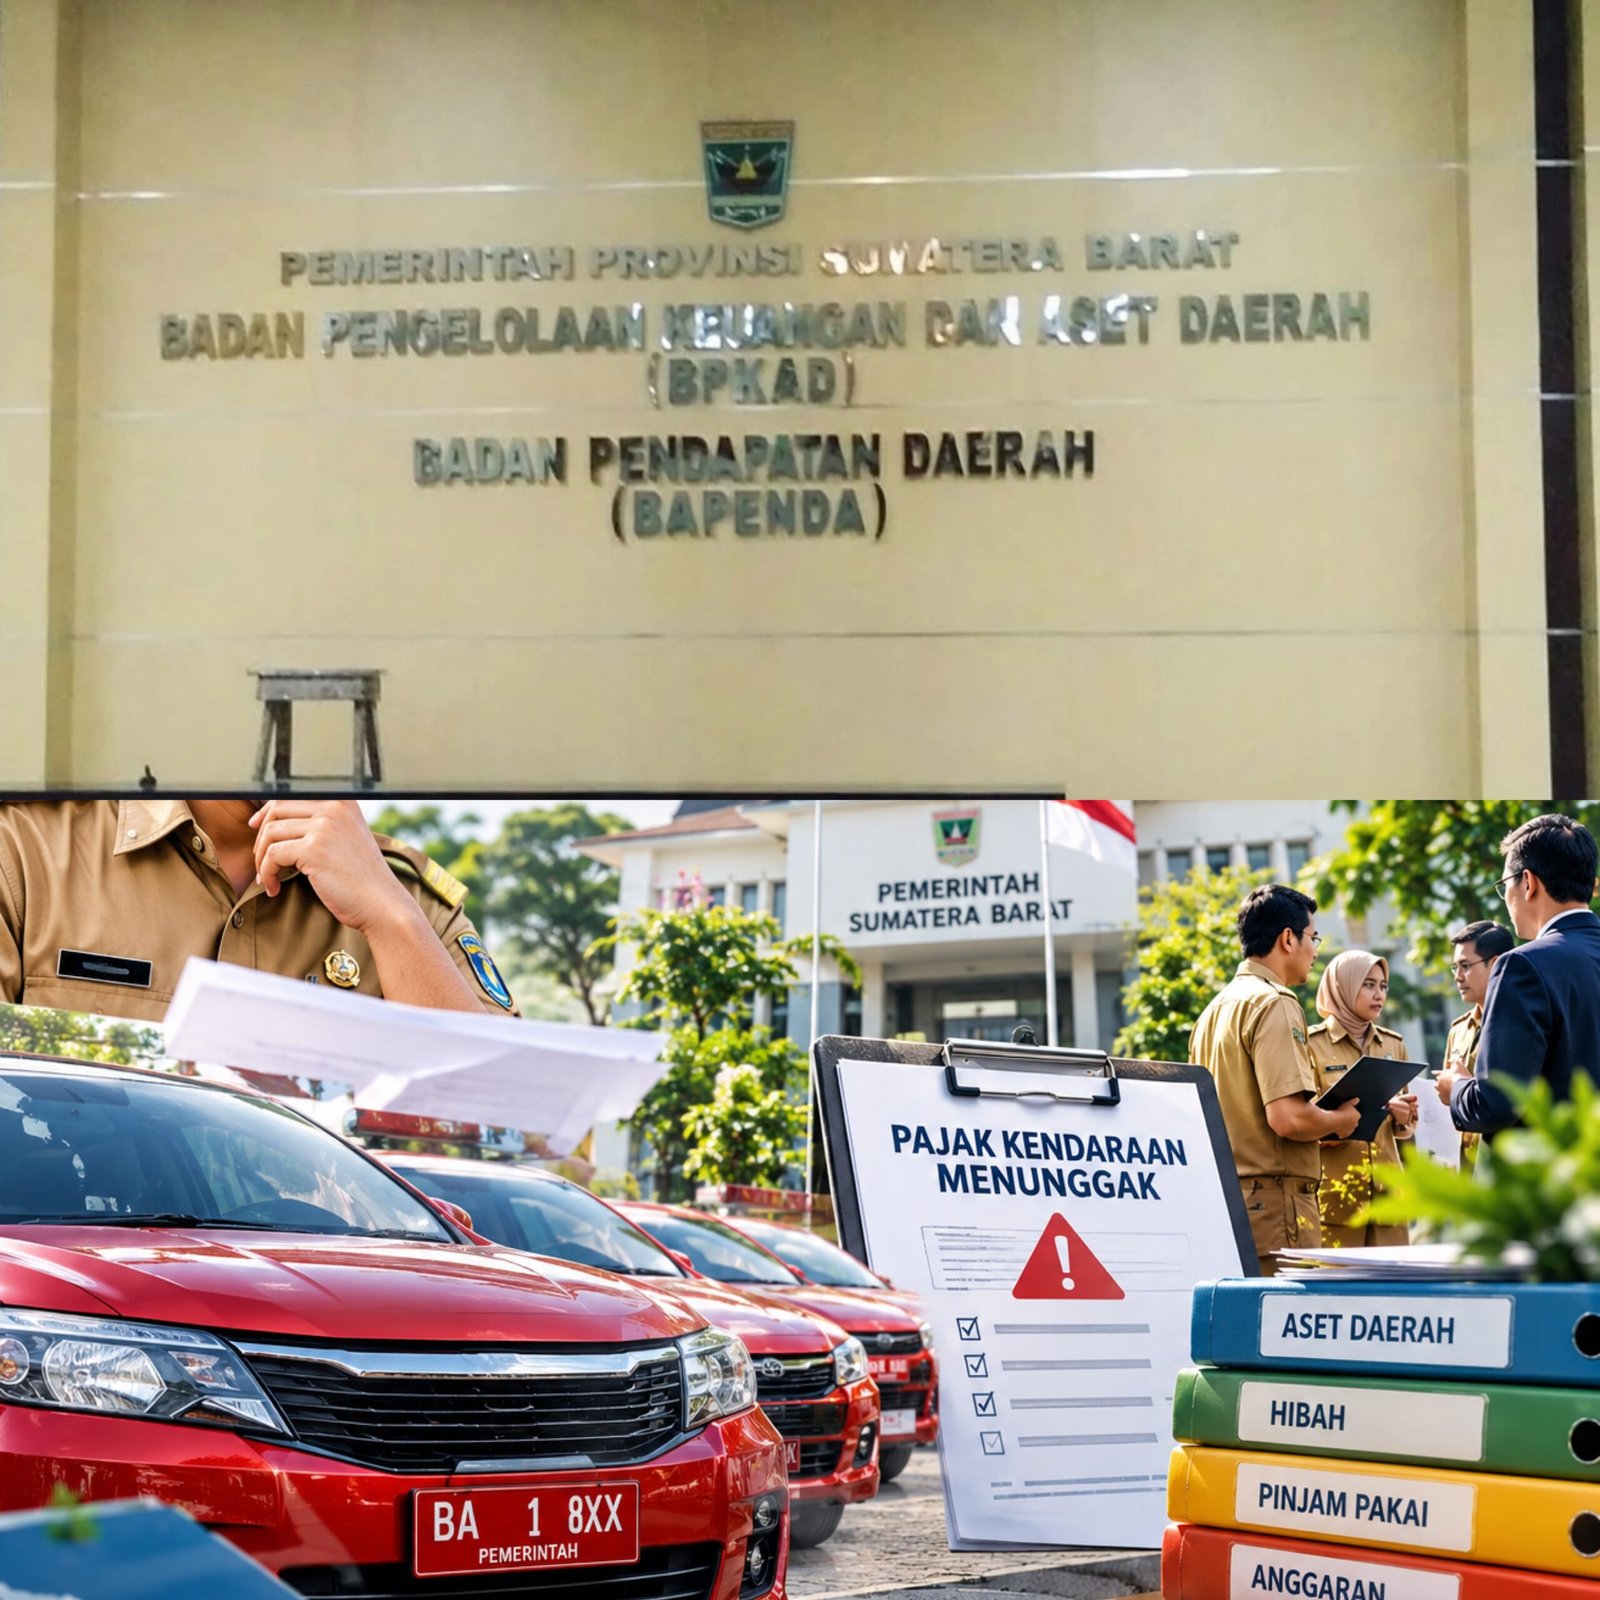
Sorotan DPRD terhadap 2.002 kendaraan berpelat merah membuka persoalan lebih luas. Di balik perbedaan data tunggakan, muncul pertanyaan tentang tanggung jawab kepala OPD, kendaraan pinjam pakai, penertiban aset, dan akuntabilitas APBD.
PADANG | 23-10-2026 | WATCHNEWS.CO.ID
Ketika pemerintah mengimbau masyarakat agar disiplin membayar pajak kendaraan bermotor, persoalan justru muncul dari kendaraan berpelat merah yang tercatat dalam administrasi pemerintahan sendiri.
Sebanyak 2.002 kendaraan berpelat merah di Sumatera Barat disebut bermasalah dengan kewajiban perpajakannya. Angka itu mencuat setelah anggota DPRD Sumatera Barat, Nofrizon, menyampaikan kritik terhadap kepatuhan pajak di lingkungan pemerintah daerah.
Pernyataan tersebut segera memantik perhatian publik. Sebab, di balik ribuan kendaraan yang dipersoalkan, tersimpan pertanyaan mendasar mengenai keteladanan pemerintah, ketertiban administrasi aset, serta pertanggungjawaban penggunaan uang rakyat.
Namun, persoalan sesungguhnya tidak berhenti pada jumlah kendaraan yang menunggak.
- Siapa pemilik kendaraan tersebut? Siapa yang menguasainya? Siapa yang wajib menganggarkan pembayaran pajaknya? Dan siapa yang harus bertanggung jawab apabila kewajiban itu tidak dilaksanakan?
Pertanyaan tersebut menjadi penting karena kendaraan berpelat merah tidak selalu berada dalam penguasaan langsung pemerintah provinsi. Sebagian dapat merupakan aset pemerintah kabupaten/kota, digunakan instansi lain, dipinjamkan kepada pejabat tertentu, atau telah diserahkan sebagai bantuan kepada masyarakat.
Apabila perbedaan status itu tidak diikuti pencatatan yang akurat, persoalan tunggakan pajak dapat berkembang menjadi masalah tata kelola aset dan pengawasan keuangan daerah.
kritik dprd dan angka yang belum sepenuhnya terjawab
Polemik tersebut mengemuka dalam rapat paripurna DPRD Sumatera Barat pada 4 September 2026.
Nofrizon, anggota Komisi III DPRD Sumbar, menyoroti data kendaraan dinas yang belum memenuhi kewajiban perpajakan hingga akhir Agustus 2026.
Dalam pemberitaan sejumlah media, ia menyebut terdapat 2.002 kendaraan berpelat merah yang tercatat menunggak pajak.
Selain kendaraan pemerintah, ia juga menyoroti kendaraan pribadi aparatur sipil negara yang belum menyelesaikan kewajiban perpajakannya.
Kritik tersebut mempunyai relevansi terhadap upaya pemerintah meningkatkan Pendapatan Asli Daerah (PAD), terutama dari sektor Pajak Kendaraan Bermotor (PKB).
Namun, perkembangan berikutnya menunjukkan adanya perbedaan data yang memerlukan penjelasan.
Kepala Bapenda Sumbar, Al Amin, dalam pemberitaan pada September 2026 menyampaikan angka 988 kendaraan Pemprov yang belum melunasi pajak. Dari jumlah itu, 561 kendaraan disebut telah dihibahkan kepada masyarakat.
Pemerintah Provinsi Sumatera Barat juga memberikan penjelasan bahwa sebagian besar kendaraan yang dipersoalkan merupakan kendaraan bantuan yang belum diselesaikan administrasi balik nama atau pemblokiran datanya.
Perbedaan angka tersebut tidak serta-merta membuktikan bahwa salah satu pihak menyampaikan informasi keliru.
Bisa jadi terdapat perbedaan waktu pendataan, kategori kepemilikan, status kendaraan, atau hasil pemutakhiran data.
Namun, justru di sinilah pentingnya transparansi.
Publik berhak mengetahui apakah angka tunggakan yang disampaikan merupakan jumlah kendaraan operasional aktif, kendaraan bantuan yang telah dialihkan, kendaraan milik instansi lain, atau gabungan dari berbagai kategori administrasi.
- Tanpa penjelasan yang terperinci, perdebatan angka berisiko menutupi persoalan utama: siapa yang sesungguhnya memikul kewajiban hukum dan administratif atas kendaraan tersebut?
menelusuri akar persoalan: ketika data kendaraan tidak selaras
Penelusuran penulis terhadap mekanisme pengelolaan kendaraan pemerintah daerah menunjukkan bahwa ketepatan data kepemilikan merupakan salah satu faktor penting dalam keberhasilan penagihan pajak kendaraan bermotor.
Sebelum penagihan dilakukan, status setiap kendaraan perlu dipastikan terlebih dahulu.
- Apakah kendaraan tersebut merupakan aset Pemerintah Provinsi Sumatera Barat?
- Apakah milik pemerintah kabupaten atau kota?
- Apakah sedang digunakan oleh instansi lain berdasarkan perjanjian pinjam pakai?
- Ataukah kendaraan tersebut sebenarnya sudah diserahkan kepada masyarakat, tetapi belum diselesaikan administrasi peralihan kepemilikannya?
Perbedaan status tersebut menentukan jalur pertanggungjawaban.
Apabila kendaraan merupakan aset Pemprov Sumbar, penelusuran tanggung jawab pengelolaan dan penganggarannya perlu diarahkan kepada organisasi perangkat daerah yang menggunakan kendaraan tersebut serta pejabat pengelola barang sesuai kewenangannya.
Sebaliknya, apabila kendaraan merupakan aset pemerintah kabupaten/kota, kewajiban pengelolaan dan penganggarannya perlu ditelusuri pada pemerintah daerah pemilik.
Sementara itu, kendaraan yang dipinjamkan kepada instansi lain membutuhkan pemeriksaan terhadap dokumen pinjam pakai dan pembagian kewajiban para pihak.
Dalam praktik administrasi pemerintahan, ketidakselarasan data dapat menyebabkan surat penagihan ditujukan kepada instansi yang tidak lagi menguasai kendaraan.
Kondisi demikian dapat menghambat proses penagihan sekaligus menimbulkan ketidakjelasan mengenai pihak yang seharusnya menyelesaikan kewajiban pembayaran.
Namun, sejauh mana kondisi tersebut terjadi pada kendaraan yang dipersoalkan di Sumatera Barat masih harus diuji melalui data resmi Bapenda dan BPKAD.
kepala opd tidak bisa lepas dari tanggung jawab pengelolaan aset
Dalam perspektif hukum administrasi negara, pengelolaan kendaraan dinas merupakan bagian dari tanggung jawab penyelenggaraan pemerintahan.
Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah menempatkan kepala daerah dan perangkat daerah dalam sistem penyelenggaraan pemerintahan yang memiliki pembagian kewenangan serta tanggung jawab masing-masing.
Sementara itu, Peraturan Pemerintah Nomor 27 Tahun 2014 sebagaimana diubah dengan PP Nomor 28 Tahun 2020 mengatur pengelolaan barang milik negara dan daerah.
Dalam kerangka pengelolaan barang milik daerah, kepala OPD selaku Pengguna Barang mempunyai tanggung jawab terhadap penggunaan, pengamanan, pemeliharaan, dan penatausahaan barang yang berada dalam kewenangannya.
Dengan demikian, apabila kendaraan dinas yang masih aktif digunakan suatu OPD ternyata menunggak pajak, perlu diperiksa bagaimana perencanaan dan pelaksanaan kewajiban pembayarannya.
- Apakah kebutuhan anggaran telah diusulkan?
- Apakah anggaran tersedia?
- Apakah pembayaran telah diperintahkan dan dilaksanakan?
- Jika anggaran tersedia tetapi kewajiban tidak dibayar, apa penyebabnya?
- Sebaliknya, apabila anggaran tidak tersedia, apakah kebutuhan tersebut telah diperhitungkan dalam proses penyusunan APBD?
Pertanyaan ini penting untuk membedakan kelalaian administrasi, persoalan perencanaan anggaran, serta kemungkinan penyimpangan pelaksanaan belanja.
Kepala OPD tidak otomatis bertanggung jawab secara pribadi atas seluruh tunggakan kendaraan yang tercatat pada instansinya. Namun, ia tetap dapat dimintai pertanggungjawaban administratif atas pelaksanaan kewajiban jabatan yang berada dalam kewenangannya.
Pertanggungjawaban tersebut harus dinilai berdasarkan dokumen, pembagian tugas, kewenangan, dan hasil pemeriksaan.
kendaraan pinjam pakai: siapa menanggung pajaknya?
Persoalan berikutnya menyangkut kendaraan pemerintah yang digunakan oleh instansi lain.
Dalam praktik pemerintahan daerah, terdapat kendaraan yang digunakan untuk menunjang pelaksanaan tugas instansi vertikal, unsur Forkopimda, maupun aparatur pemerintahan pada tingkat nagari atau desa.
Namun, penggunaan kendaraan oleh pihak lain tidak otomatis mengalihkan kepemilikannya.
Pasal 30 PP Nomor 27 Tahun 2014 mengatur mekanisme pinjam pakai barang milik negara atau daerah.
Perjanjian pinjam pakai antara lain harus memuat para pihak, barang yang dipinjamkan, jangka waktu, tanggung jawab biaya operasional dan pemeliharaan, serta hak dan kewajiban masing-masing pihak.
Dengan demikian, dokumen pinjam pakai menjadi salah satu dasar penting untuk menentukan pembagian tanggung jawab.
Akan tetapi, kewajiban perpajakan tetap harus ditentukan berdasarkan peraturan perpajakan yang berlaku.
Tidak tepat apabila seluruh tanggung jawab pembayaran pajak secara otomatis dibebankan kepada pihak yang menggunakan kendaraan tanpa memeriksa status wajib pajak dan ketentuan perjanjiannya.
Hal yang sama berlaku terhadap kendaraan yang digunakan wali nagari atau kepala desa.
Harus dipastikan apakah kendaraan merupakan aset pemerintah provinsi, pemerintah kabupaten/kota, atau telah diserahkan melalui mekanisme hukum lain.
Jika kendaraan masih tercatat sebagai aset pemerintah daerah, status penggunaannya dan pembebanan biaya harus memiliki dasar administrasi yang dapat dipertanggungjawabkan.
kendaraan hibah: sudah diserahkan, mengapa masih tercatat?
Klarifikasi Pemprov Sumbar mengenai kendaraan bantuan yang belum dibalik nama menjadi bagian penting dalam persoalan ini.
Apabila kendaraan telah diserahkan kepada masyarakat, maka perlu dipastikan bahwa penyerahan tersebut telah dilakukan berdasarkan prosedur pemindahtanganan barang milik daerah.
Dokumen hibah, berita acara serah terima, pencatatan penghapusan aset, serta administrasi registrasi kendaraan merupakan bagian yang harus diperiksa.
Permendagri Nomor 19 Tahun 2016 sebagaimana diubah dengan Permendagri Nomor 7 Tahun 2024 memberikan kerangka teknis pengelolaan barang milik daerah.
Dalam konteks ini, penyerahan fisik kendaraan tidak boleh dianggap sebagai satu-satunya bukti bahwa seluruh proses administrasi telah selesai.
Jika kendaraan telah dihibahkan tetapi masih tercatat sebagai kendaraan pemerintah dalam sistem Samsat, diperlukan rekonsiliasi antara data perpajakan dan dokumen pemindahtanganan.
Persoalan juga harus diperiksa berdasarkan waktu timbulnya kewajiban pajak.
- Apakah tunggakan muncul sebelum kendaraan dihibahkan atau setelah penyerahan?
- Apakah penerima bantuan telah memperoleh dokumen yang diperlukan untuk melakukan balik nama?
- Apakah instansi pemberi hibah telah melaksanakan kewajibannya sesuai prosedur?
Tanpa jawaban atas pertanyaan tersebut, tanggung jawab perpajakan berpotensi terus diperdebatkan antara pemerintah dan penerima bantuan.
konsekuensi hukum pertama: sanksi perpajakan
UU Nomor 1 Tahun 2022 mengatur dasar pemungutan Pajak Kendaraan Bermotor.
Pasal 7 mengatur objek PKB, sedangkan Pasal 8 mengatur subjek dan wajib pajaknya.
Kendaraan milik pemerintah tidak otomatis terbebas dari kewajiban perpajakan.
Apabila kewajiban pajak tidak dilaksanakan, dapat timbul konsekuensi perpajakan sesuai peraturan daerah dan ketentuan pemungutan yang berlaku, termasuk sanksi administratif serta tindakan penagihan.
Besaran kewajiban dan sanksi harus dihitung berdasarkan data masing-masing kendaraan.
Karena itu, jumlah kendaraan yang menunggak tidak dapat langsung dikalikan dengan perkiraan pajak rata-rata untuk menyimpulkan besarnya kerugian daerah.
Diperlukan data nilai pokok pajak, masa pajak, tanggal jatuh tempo, pembayaran yang telah dilakukan, serta sanksi yang berlaku.
konsekuensi hukum kedua: tanggung jawab administratif pejabat
Apabila ditemukan pejabat yang tidak menjalankan kewajiban pengelolaan aset atau penganggaran sesuai kewenangannya, persoalan tersebut dapat ditindaklanjuti melalui mekanisme pemeriksaan administrasi pemerintahan.
UU Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan memberikan kerangka hukum mengenai penggunaan kewenangan, larangan penyalahgunaan wewenang, dan tanggung jawab pejabat pemerintahan.
Sementara itu, ketentuan disiplin aparatur sipil negara, termasuk PP Nomor 94 Tahun 2021 tentang Disiplin Pegawai Negeri Sipil, dapat menjadi relevan apabila ditemukan pelanggaran kewajiban kedinasan oleh pegawai yang bersangkutan.
Namun, penerapan sanksi tidak dapat dilakukan secara otomatis.
Harus ada pemeriksaan yang membuktikan kewajiban yang dilanggar, siapa pejabat yang bertanggung jawab, serta hubungan antara tindakan atau kelalaiannya dengan persoalan yang timbul.
konsekuensi hukum ketiga: risiko pengelolaan keuangan daerah
Persoalan pajak kendaraan pemerintah juga harus diuji dari sisi pengelolaan APBD.
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah mengatur prinsip pengelolaan keuangan daerah secara tertib, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Apabila suatu OPD telah menganggarkan pembayaran pajak kendaraan, perlu dipastikan bahwa realisasi belanja dilakukan sesuai peruntukan dan didukung bukti yang sah.
Jika anggaran belum direalisasikan, perlu diketahui alasan dan tindak lanjutnya.
Jika terdapat pembayaran yang tidak sesuai dengan kendaraan yang menjadi tanggung jawab pemerintah, hal tersebut juga memerlukan pemeriksaan.
Namun, keterlambatan membayar pajak atau ketidaksesuaian pencatatan aset tidak otomatis berarti terjadi kerugian keuangan negara atau daerah.
Kerugian harus ditentukan melalui pemeriksaan yang berwenang dan berdasarkan ukuran hukum yang berlaku.
konsekuensi hukum keempat: kapan persoalan dapat masuk ranah pidana?
Pertanyaan mengenai kemungkinan tindak pidana perlu dijawab secara hati-hati.
Tidak setiap tunggakan pajak kendaraan pemerintah merupakan tindak pidana korupsi.
Demikian pula, kesalahan pencatatan aset atau keterlambatan balik nama tidak otomatis memenuhi unsur tindak pidana.
Akan tetapi, apabila pemeriksaan menemukan dugaan penggunaan anggaran secara tidak sah, penggelapan aset, manipulasi dokumen, atau penyalahgunaan kewenangan yang memenuhi unsur tindak pidana tertentu, persoalan dapat ditindaklanjuti berdasarkan ketentuan hukum pidana yang berlaku.
Penilaian terhadap kemungkinan tindak pidana korupsi harus memperhatikan ketentuan perundang-undangan dan perubahan hukum yang berlaku pada waktu perbuatan terjadi.
Oleh sebab itu, penyelidikan tidak boleh dibangun hanya berdasarkan besarnya jumlah kendaraan yang menunggak pajak.
Yang harus dibuktikan bukan sekadar adanya tunggakan, melainkan apakah terdapat perbuatan melawan hukum atau penyalahgunaan kewenangan yang memenuhi unsur pertanggungjawaban pidana.
Pendekatan ini penting agar pengawasan publik tetap tegas tanpa mengabaikan asas praduga tak bersalah.
bapenda, bpkad, dan inspektorat: tiga fungsi yang harus berjalan
Penyelesaian persoalan ribuan kendaraan berpelat merah memerlukan koordinasi antarinstansi.
Bapenda mempunyai peran dalam administrasi pendapatan dan penagihan pajak sesuai kewenangannya.
BPKAD atau pejabat pengelola barang terkait mempunyai peran dalam penatausahaan dan pengelolaan data aset daerah.
Sementara itu, Inspektorat menjalankan fungsi pengawasan internal terhadap penyelenggaraan pemerintahan daerah.
Ketiga fungsi tersebut perlu dihubungkan melalui rekonsiliasi data.
Setiap kendaraan harus dapat diidentifikasi berdasarkan pemilik, pengguna, status administrasi, masa pajak, dan pihak yang bertanggung jawab atas penyelesaian kewajibannya.
Apabila kendaraan telah dihibahkan, dokumen pemindahtanganan perlu dicocokkan dengan data Samsat.
Apabila kendaraan dipinjamkan, perjanjian dan pembagian tanggung jawab harus diperiksa.
Apabila kendaraan masih aktif sebagai aset OPD, penganggaran dan realisasi pembayaran pajaknya harus dapat ditelusuri.
Tanpa pembenahan tersebut, penagihan pajak berisiko terus menghadapi hambatan administratif.
watchnews.co.id biro padang–sumbar dalami pertanggungjawaban opd
Watchnews.co.id melalui Biro Perwakilan Padang–Sumatera Barat menempatkan persoalan ini sebagai bagian dari pengawasan publik terhadap tata kelola pemerintahan dan penggunaan keuangan daerah.
Eka Budineta, selaku Kepala Biro Perwakilan Watchnews.co.id Padang–Sumatera Barat, bertanggung jawab mengoordinasikan peliputan, penelusuran dokumen, serta pengembangan pemberitaan lanjutan di wilayah tersebut.
Pendalaman jurnalistik akan difokuskan pada kejelasan status kepemilikan kendaraan, pembagian tanggung jawab OPD, mekanisme pinjam pakai, administrasi hibah, dan pelaksanaan kewajiban perpajakan.
Redaksi juga akan meminta penjelasan mengenai perbedaan data jumlah kendaraan yang disampaikan DPRD dengan keterangan pemerintah daerah.
Konfirmasi kepada Bapenda, BPKAD, Inspektorat, serta OPD terkait diperlukan untuk memastikan apakah persoalan yang muncul merupakan akibat ketidakakuratan data, keterlambatan pembayaran, kelemahan administrasi, atau terdapat temuan lain yang memerlukan pemeriksaan lebih lanjut.
Hasil pendalaman tersebut akan menjadi materi pemberitaan berikutnya.
dprd jangan berhenti pada kritik
Sorotan Nofrizon telah membuka persoalan yang relevan bagi kepentingan publik.
Namun, fungsi pengawasan DPRD tidak seharusnya berhenti pada penyampaian kritik.
DPRD dapat meminta pemerintah daerah menyampaikan hasil rekonsiliasi data kendaraan, rincian kewajiban pajak, langkah penertiban aset, serta jadwal penyelesaian persoalan.
Apabila diperlukan, persoalan tersebut dapat didalami melalui rapat kerja atau rapat dengar pendapat bersama instansi terkait.
Pengawasan juga perlu diarahkan pada upaya mencegah persoalan serupa berulang.
Sebab, persoalan kendaraan berpelat merah bukan semata tentang keterlambatan pembayaran pajak, melainkan mengenai kualitas sistem administrasi pemerintahan.
rakyat ditagih, pemerintah harus memberikan keteladanan
Polemik ribuan kendaraan berpelat merah di Sumatera Barat memberikan pelajaran penting mengenai hubungan antara kewajiban perpajakan dan tanggung jawab penyelenggara pemerintahan.
Masyarakat mempunyai kewajiban membayar pajak sesuai ketentuan hukum.
Namun, pemerintah juga berkewajiban memastikan seluruh aset dan kewajiban perpajakannya dikelola secara tertib.
Tidak cukup hanya menyampaikan bahwa sebagian kendaraan telah dihibahkan atau sedang digunakan pihak lain.
Pemerintah perlu menunjukkan dokumen, data, dan langkah penyelesaian yang dapat diuji.
Sebab, persoalan mendasarnya bukan sekadar mengapa ribuan kendaraan tercatat menunggak pajak. Persoalannya adalah apakah sistem pengelolaan aset pemerintah mampu memastikan setiap kendaraan memiliki penanggung jawab yang jelas.
Jika kendaraan milik pemerintah, harus jelas OPD yang bertanggung jawab.
Jika kendaraan dipinjamkan, harus jelas dasar penggunaan dan pembebanan biayanya.
Jika kendaraan telah dihibahkan, harus jelas penyelesaian administrasi dan kewajiban perpajakannya.
Dan jika terjadi kelalaian atau pelanggaran, pertanggungjawaban harus ditentukan melalui mekanisme hukum yang berlaku.
Negara tidak cukup hanya hadir ketika menagih kewajiban masyarakat. Negara juga harus hadir ketika mempertanggungjawabkan kewajibannya sendiri.
Di situlah keteladanan pemerintah diuji.
Bukan melalui slogan kepatuhan pajak, melainkan melalui tertib administrasi, keterbukaan data, dan keberanian memperbaiki kelemahan tata kelola.
Penulis: Akhwil, S.H. (Praktisi Hukum/Advokat & Aktivis)
 Koordinasi Peliputan dan Pendalaman Jurnalistik: Eka Budineta (Kepala Biro Perwakilan Watchnews.co.id Padang–Sumatera Barat)
WATCHNEWS.CO.ID — BIRO PERWAKILAN PADANG–SUMATERA BARAT
Catatan Redaksi: Artikel ini merupakan opini hukum dan pendalaman jurnalistik berdasarkan pernyataan yang berkembang di ruang publik, penjelasan pemerintah daerah, penelusuran mekanisme administrasi, serta peraturan perundang-undangan. Data rinci Bapenda dan BPKAD serta konfirmasi lanjutan kepada pihak terkait masih diperlukan. Redaksi membuka ruang klarifikasi, koreksi, dan hak jawab sesuai UU Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik.