KAJIAN HUKUM KHUSUS – BAGIAN III
Disusun oleh: Tim Hukum Redaksi Watchnews.co.id
Pandangan dan Analisis Hukum:
- Akhwil, S.H. (Praktisi Hukum/Advokat & Aktivis – Anggota Tim Hukum Redaksi Watchnews)
JAKARTA, WATCHNEWS.CO.ID, 20 November 2026
Bayangkan seorang pejabat publik yang memiliki penghasilan resmi sekitar Rp30 juta setiap bulan. Dalam lima tahun, penghasilan kotornya dari jabatan tersebut berjumlah sekitar Rp1,8 miliar, belum dikurangi pajak dan biaya hidup.
Namun, dalam periode yang sama, kekayaan bersih pejabat tersebut meningkat dari Rp2 miliar menjadi Rp35 miliar.
Artinya, terdapat kenaikan kekayaan sekitar Rp33 miliar, sementara penghasilan resmi dari jabatannya selama lima tahun hanya sekitar Rp1,8 miliar.
Dari mana selisih kekayaan puluhan miliar rupiah itu berasal? Apakah dari usaha yang sah, warisan, keuntungan investasi, hibah, atau justru berkaitan dengan penyalahgunaan kewenangan?
Pertanyaan tersebut tidak boleh dijawab dengan tuduhan tanpa bukti. Akan tetapi, pertanyaan itu juga tidak seharusnya diabaikan ketika terdapat ketidaksesuaian yang signifikan antara pertambahan kekayaan dan sumber penghasilan yang diketahui.
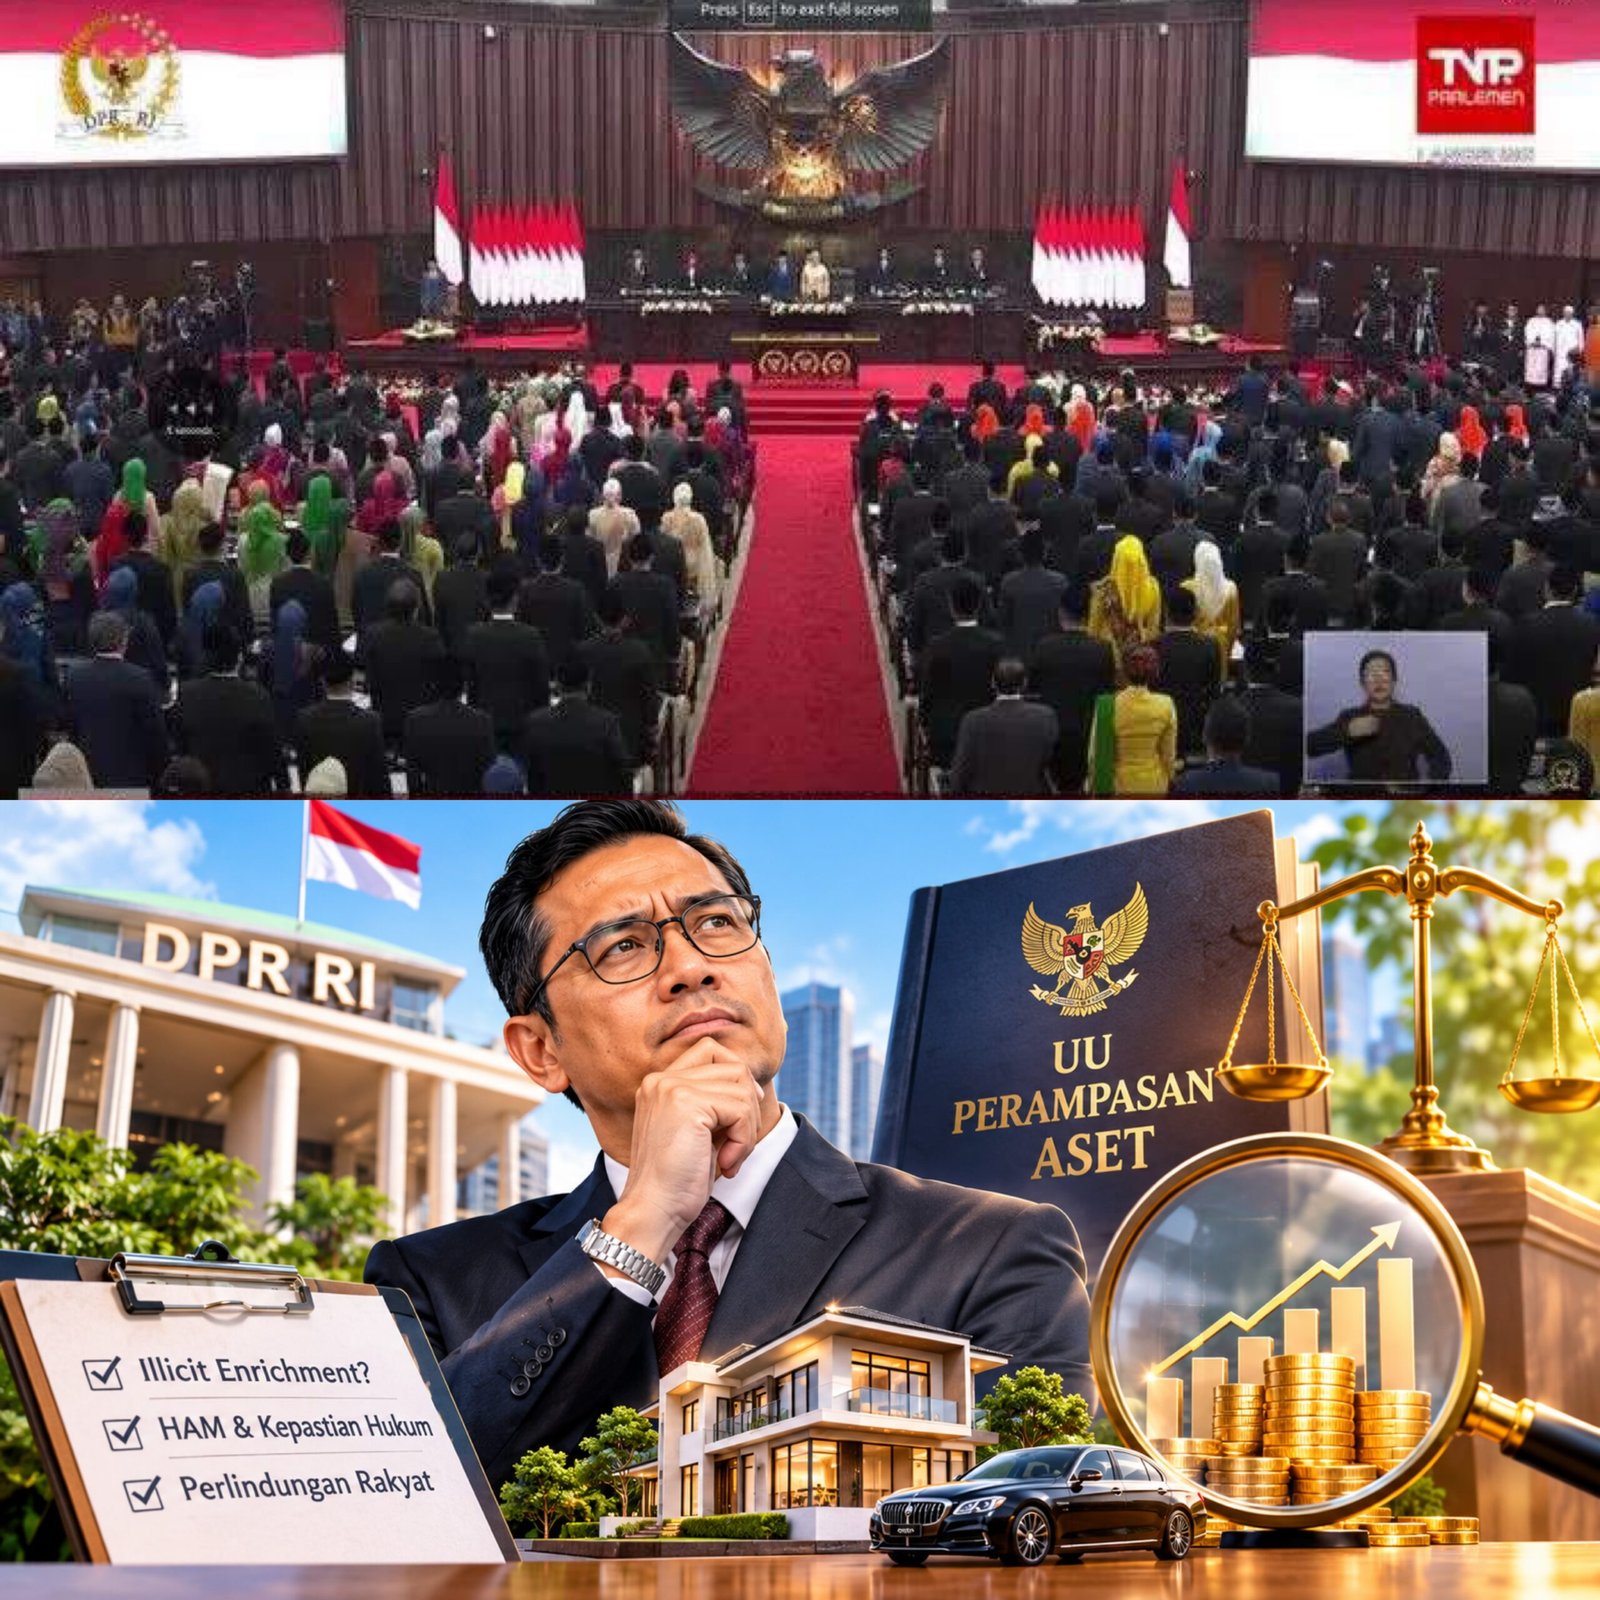
Ilustrasi hipotetis tersebut menggambarkan salah satu persoalan yang menjadi pusat perdebatan setelah DPR RImenyetujui Rancangan Undang-Undang tentang Perampasan Aset Terkait Tindak Pidana Korupsi dan Tindak Pidana Lainnya pada Kamis, 19 November 2026.
Indonesia Corruption Watch (ICW) mempertanyakan tidak dimasukkannya ketentuan illicit enrichment, yakni konsep peningkatan kekayaan pejabat publik secara signifikan yang tidak dapat dijelaskan secara wajar berdasarkan penghasilan atau sumber kekayaan yang sah.
Bahkan, ICW menyebut substansi undang-undang yang disetujui DPR sebagai “undang-undang perampasan aset yang palsu”, karena dinilai menyimpang dari sejumlah gagasan penting dalam rancangan sebelumnya.
Di sisi lain, pimpinan Komisi III DPR RI menjelaskan bahwa ketentuan illicit enrichment tidak dimasukkan dengan mempertimbangkan aspek hak asasi manusia dan karakter UU Perampasan Aset yang diarahkan pada mekanisme atau tata cara perampasan.
Perbedaan pandangan tersebut memunculkan persoalan hukum yang lebih mendasar.
- Apakah perlindungan hak asasi manusia mengharuskan negara tidak mengatur peningkatan kekayaan yang sulit dijelaskan?
- Ataukah negara justru dapat membentuk mekanisme pemeriksaan yang ketat, adil, dan konstitusional untuk menguji asal-usul kekayaan tersebut?
Pertanyaan inilah yang menjadi fokus kajian lanjutan Watchnews.co.id.
Ketika Penghasilan Resmi Tidak Sejalan dengan Pertumbuhan Kekayaan
Untuk memahami persoalan illicit enrichment, perlu dibedakan antara kekayaan yang besar, peningkatan kekayaan yang tidak biasa, dan kekayaan yang terbukti diperoleh melalui tindak pidana.
Ketiganya tidak dapat diperlakukan sebagai hal yang sama.
Seorang pejabat publik dapat memiliki kekayaan besar secara sah karena telah mempunyai usaha sebelum menjabat, memperoleh warisan, menerima hibah yang sah, atau mendapatkan keuntungan investasi yang dapat dibuktikan.
Namun, apabila pertumbuhan kekayaan jauh melampaui kemampuan ekonomi yang diketahui, kondisi tersebut dapat menjadi alasan untuk melakukan pemeriksaan lebih lanjut berdasarkan ketentuan hukum.
Sebagai ilustrasi, seorang pejabat memiliki kekayaan bersih Rp3 miliar ketika pertama kali menjabat. Lima tahun kemudian, kekayaannya tercatat sebesar Rp48 miliar.
Dalam kurun waktu tersebut, total penghasilan resmi dari jabatan dan tunjangan yang diketahui berjumlah Rp2,4 miliar.
Kekayaan bersihnya meningkat Rp45 miliar.
Apabila pejabat tersebut mempunyai usaha yang menghasilkan keuntungan bersih Rp40 miliar dan dapat menunjukkan pembukuan, dokumen perpajakan, transaksi perbankan, serta bukti kepemilikan yang sah, pertumbuhan kekayaannya mungkin dapat dijelaskan.
Sebaliknya, apabila tidak terdapat sumber penghasilan lain yang dapat diverifikasi, muncul pertanyaan hukum mengenai asal-usul pertambahan kekayaan tersebut.
Tetapi selisih antara penghasilan resmi dan pertumbuhan kekayaan bukanlah rumus otomatis untuk menghitung hasil korupsi.
Pemeriksaan harus mempertimbangkan seluruh sumber pendapatan, perubahan nilai aset, utang, pengeluaran, keuntungan usaha, warisan, hibah, dan transaksi lain yang sah.
Penilaian juga harus membedakan antara pertambahan nilai pasar suatu aset dan penerimaan uang yang benar-benar diperoleh.
Contohnya, tanah yang dibeli secara sah seharga Rp2 miliar dapat meningkat nilai pasarnya menjadi Rp12 miliar karena perkembangan wilayah.
Kenaikan nilai Rp10 miliar itu tidak dengan sendirinya menunjukkan adanya korupsi.
Sebaliknya, pembelian beberapa aset bernilai besar melalui transaksi yang tidak sesuai dengan kemampuan ekonomi yang diketahui dapat menjadi indikator untuk pemeriksaan lebih lanjut.
Kekayaan besar bukan bukti korupsi. Namun, ketidakwajaran kekayaan yang didukung indikator objektif merupakan persoalan yang patut memperoleh penjelasan melalui mekanisme hukum yang sah.
Contoh Kedua: Aset Tidak Atas Nama Pejabat, tetapi Diduga Berada dalam Penguasaannya
Persoalan lain muncul ketika aset tidak tercatat atas nama pejabat yang bersangkutan.
Bayangkan seorang pejabat publik mempunyai penghasilan resmi Rp25 juta per bulan. Ia tidak tercatat memiliki perusahaan besar, tetapi dalam waktu beberapa tahun sejumlah properti dan kendaraan mewah dibeli atas nama kerabat atau perusahaan yang secara formal dimiliki pihak lain.
Nilai keseluruhan aset tersebut mencapai Rp60 miliar.
Kepemilikan atas nama pihak lain tentu tidak otomatis membuktikan bahwa pejabat tersebut merupakan pemilik sebenarnya atau bahwa aset diperoleh melalui tindak pidana.
Namun, apabila terdapat bukti bahwa pejabat tersebut menyediakan dana pembelian, mengendalikan transaksi, menikmati hasil ekonomi, atau memberikan instruksi atas pengelolaan aset, aparat dapat mempunyai alasan untuk menelusuri hubungan hukum dan ekonomi yang sebenarnya.
Dalam keadaan demikian, pemeriksaan tidak cukup hanya melihat nama yang tercantum dalam sertifikat, rekening, atau dokumen perusahaan.
Perlu dilakukan penelusuran terhadap sumber dana, penerima manfaat sebenarnya atau beneficial owner, hubungan transaksi, dan kemungkinan keterkaitan dengan tindak pidana.
Sebaliknya, hak pihak ketiga yang memperoleh aset secara sah dan beriktikad baik harus tetap dilindungi.
Ilustrasi ini memperlihatkan mengapa pemeriksaan kekayaan tidak wajar, penelusuran aset, dan mekanisme perampasan merupakan instrumen yang berkaitan tetapi mempunyai fungsi berbeda.
Tanpa kemampuan menelusuri penguasaan ekonomi yang sebenarnya, penegakan hukum berisiko berhenti pada kepemilikan formal, sementara hubungan antara aset dan pihak yang menikmati manfaatnya tidak terungkap.
Illicit Enrichment dalam Konvensi Antikorupsi PBB
Konsep illicit enrichment dikenal dalam Pasal 20 United Nations Convention against Corruption (UNCAC), yang telah disahkan Indonesia melalui Undang-Undang Nomor 7 Tahun 2006.
Secara substansial, Pasal 20 UNCAC mengatur mengenai kemungkinan pembentukan tindak pidana berupa peningkatan kekayaan pejabat publik secara signifikan yang tidak dapat dijelaskan secara wajar berdasarkan penghasilan yang sah.
Namun, ketentuan tersebut secara tegas memperhatikan konstitusi dan prinsip dasar sistem hukum negara peserta.
Artinya, UNCAC mendorong negara untuk mempertimbangkan kriminalisasi illicit enrichment, tetapi tidak mewajibkan seluruh negara mengadopsinya dengan rumusan yang sama.
Perbedaan tersebut penting agar perdebatan hukum tidak didasarkan pada anggapan bahwa Indonesia otomatis melanggar UNCAC hanya karena tidak memasukkan ketentuan tersebut ke dalam UU Perampasan Aset.
Persoalan yang lebih relevan adalah apakah sistem hukum nasional menyediakan instrumen yang cukup untuk mendeteksi, memeriksa, membuktikan, dan memulihkan kekayaan yang berkaitan dengan korupsi.
Indonesia telah memiliki berbagai instrumen pemberantasan korupsi, termasuk kewajiban pelaporan harta kekayaan penyelenggara negara, ketentuan pembuktian tertentu dalam perkara korupsi, dan pengaturan tindak pidana pencucian uang.
Namun, keberadaan instrumen tersebut perlu dievaluasi apakah telah mampu menjawab seluruh persoalan peningkatan kekayaan yang tidak dapat dijelaskan secara wajar.
Ketiadaan kriminalisasi illicit enrichment tidak sama dengan ketiadaan seluruh kewenangan penelusuran aset. Tetapi keberadaan kewenangan penelusuran aset juga belum tentu menggantikan fungsi suatu delik illicit enrichment.
Menguji Alasan DPR: Benarkah Illicit Enrichment Bertentangan dengan HAM?
Dalam pemberitaan Kompas.com pada 19 November 2026, Ketua Komisi III DPR RI Habiburokhman menjelaskan bahwa tidak dimasukkannya ketentuan illicit enrichment didasarkan antara lain pada pertimbangan hak asasi manusia dan karakter UU Perampasan Aset sebagai pengaturan mengenai tata cara atau mekanisme hukum.
Argumentasi tersebut mempunyai dasar persoalan yang perlu diperiksa.
Apabila suatu ketentuan memungkinkan seseorang dipidana hanya karena tidak dapat menjelaskan kekayaannya, tanpa kewajiban negara membuktikan unsur-unsur penting, maka persoalan mengenai praduga tak bersalah, kepastian hukum, dan hak untuk tidak diperlakukan secara sewenang-wenang memang dapat muncul.
Namun, dari sudut pandang hukum, tidak semua mekanisme pemeriksaan kekayaan tidak wajar mempunyai desain yang sama.
Pengaturan dapat dibedakan antara kewajiban administratif untuk melaporkan kekayaan, kewenangan meminta penjelasan mengenai asal-usul aset, pemeriksaan perdata terhadap aset, dan kriminalisasi peningkatan kekayaan tidak wajar.
Setiap mekanisme mempunyai konsekuensi yang berbeda.
Karena itu, argumentasi mengenai HAM harus diarahkan pada unsur norma dan prosedur yang akan diterapkan.
Pertanyaan yang perlu dijawab adalah:
- Apakah negara terlebih dahulu diwajibkan menunjukkan indikator objektif?
- Apakah seseorang diberikan kesempatan menjelaskan asal-usul kekayaannya?
- Apakah terdapat pemeriksaan pengadilan?
- Apakah tersedia upaya hukum yang efektif?
Pasal 28D ayat (1) UUD 1945 menjamin kepastian hukum yang adil.
Pasal 28H ayat (4) UUD 1945 memberikan perlindungan terhadap hak milik pribadi dari pengambilalihan secara sewenang-wenang.
Sementara itu, Pasal 28J ayat (2) UUD 1945 mengatur bahwa pelaksanaan hak dan kebebasan dapat dikenai pembatasan yang ditetapkan dengan undang-undang untuk tujuan yang dibenarkan konstitusi.
Dengan demikian, perlindungan hak milik tidak dapat dipahami sebagai perlindungan mutlak terhadap setiap bentuk penguasaan aset, tanpa memperhatikan asal-usul dan hubungan aset dengan tindak pidana.
Namun, pembatasan hak milik tetap harus mempunyai dasar hukum, tujuan yang sah, dan prosedur yang proporsional.
Persoalan konstitusionalnya bukan semata-mata apakah negara boleh mempertanyakan kekayaan pejabat, melainkan kapan pertanyaan itu dapat diajukan, bukti awal apa yang diperlukan, siapa yang memeriksa, dan bagaimana hak pemilik dilindungi.
Pandangan Hukum Akhwil, S.H.: Negara Harus Membuktikan, Pejabat Berhak Menjelaskan
Dalam pandangan hukum Akhwil, S.H., yang menjadi bagian dari kajian Tim Hukum Redaksi Watchnews, pemeriksaan kekayaan tidak wajar seharusnya dirancang untuk memperkuat akuntabilitas tanpa membalik asas praduga tak bersalah secara sewenang-wenang.
Negara harus mempunyai dasar objektif sebelum menggunakan kewenangan pemeriksaan.
Misalnya, terdapat pertumbuhan kekayaan yang signifikan, ketidaksesuaian antara laporan harta dan transaksi keuangan, atau indikasi penguasaan aset melalui pihak lain.
Indikator tersebut dapat menjadi dasar untuk meminta klarifikasi sesuai kewenangan yang diberikan undang-undang.
Pejabat yang diperiksa harus diberikan kesempatan menunjukkan bukti asal-usul kekayaan yang sah.
Apabila penjelasan didukung dokumen dan fakta yang dapat diverifikasi, hal tersebut wajib dipertimbangkan secara objektif.
Sebaliknya, apabila terdapat bukti yang menunjukkan hubungan aset dengan tindak pidana, penegakan hukum dapat dilanjutkan berdasarkan ketentuan yang berlaku.
Dalam perspektif ini, kewajiban memberikan penjelasan mengenai kekayaan tidak boleh otomatis disamakan dengan kewajiban membuktikan bahwa seseorang tidak bersalah dalam perkara pidana.
Perbedaan tersebut harus dijaga.
Akhwil memandang bahwa negara membutuhkan instrumen hukum yang mampu memeriksa kekayaan yang diduga tidak sah, tetapi kewenangan tersebut harus tunduk pada pengawasan dan pengujian peradilan.
Pemberantasan korupsi tidak boleh menjadikan seseorang bersalah hanya karena kaya.
Sebaliknya, kekayaan yang secara objektif menunjukkan ketidakwajaran juga tidak seharusnya kebal dari pemeriksaan hukum.
Perampasan Tanpa Putusan Pidana: Apa yang Sebenarnya Diatur?
Perdebatan mengenai illicit enrichment perlu dibedakan dari mekanisme non-conviction based asset forfeiture, yakni perampasan aset tanpa putusan pemidanaan terhadap pelaku.
Berdasarkan pemberitaan yang mengutip Pasal 6 naskah hasil persetujuan DPR, mekanisme perampasan tanpa putusan pidana dapat digunakan dalam keadaan tertentu, antara lain ketika tersangka atau terdakwa meninggal dunia, melarikan diri, sakit permanen, atau ketika pelaku tidak diketahui maupun tidak ditemukan keberadaannya.
Pemberitaan tersebut juga menyebut persyaratan nilai aset paling sedikit Rp1 miliar bagi mekanisme tersebut, dengan kemungkinan perubahan batas melalui peraturan pemerintah.
Ketentuan ini penting karena memperlihatkan bahwa mekanisme perampasan tanpa putusan pidana tidak serta-merta berlaku terhadap semua aset dan semua keadaan.
Sebagai ilustrasi, seorang tersangka korupsi diduga mengalihkan hasil kejahatan menjadi tanah dan bangunan senilai Rp15 miliar, kemudian melarikan diri sehingga proses pidananya tidak dapat dilanjutkan dalam keadaan yang ditentukan undang-undang.
Dalam mekanisme yang memenuhi syarat hukum, negara dapat mengajukan permohonan perampasan terhadap aset yang diduga berkaitan dengan tindak pidana.
Namun, hubungan antara aset dan tindak pidana tetap harus dibuktikan melalui proses yang sah.
Contoh tersebut berbeda dengan seorang pejabat yang kekayaannya meningkat secara signifikan, tetapi belum ditemukan bukti yang cukup mengenai hubungan aset dengan tindak pidana.
Di sinilah letak perbedaan penting: perampasan aset tanpa putusan pidana tidak otomatis menjawab seluruh persoalan kekayaan tidak wajar yang belum dapat dikaitkan secara hukum dengan tindak pidana.
Karena itu, argumentasi bahwa mekanisme perampasan aset telah tersedia perlu diuji terhadap jenis perkara yang benar-benar dapat dijangkaunya.
Ambang Batas Rp1 Miliar dan Persoalan Keadilan bagi Korban
Ketentuan mengenai ambang batas nilai aset juga menimbulkan persoalan kebijakan hukum.
Apabila mekanisme khusus perampasan tanpa putusan pidana mensyaratkan nilai aset paling sedikit Rp1 miliar, pembentuk undang-undang perlu menjelaskan dasar penetapan angka tersebut dan dampaknya terhadap perkara dengan nilai aset yang lebih kecil.
Sebagai contoh, sebuah kelompok melakukan penipuan terhadap 300 orang dengan kerugian masing-masing Rp2 juta.
Total kerugian para korban mencapai Rp600 juta.
Apabila aset yang dapat ditelusuri bernilai Rp500 juta dan pelakunya melarikan diri, muncul pertanyaan apakah mekanisme khusus perampasan tanpa putusan pidana dapat digunakan.
Apabila tidak memenuhi batas nilai, perlu dipastikan bahwa korban masih memiliki mekanisme hukum lain untuk menuntut pemulihan.
Contoh tersebut tidak berarti seluruh aset di bawah Rp1 miliar otomatis tidak dapat disita atau dirampas melalui mekanisme hukum lain.
Namun, pembatasan terhadap mekanisme khusus harus dinilai berdasarkan dampaknya terhadap akses korban kepada pemulihan.
Penetapan batas nilai dapat dipertimbangkan untuk menjaga proporsionalitas penggunaan sumber daya penegakan hukum.
Akan tetapi, kepentingan efisiensi tidak boleh menghilangkan perlindungan hukum bagi masyarakat yang mengalami kerugian.
Nilai aset yang kecil bagi negara dapat merupakan kerugian yang sangat besar bagi korban.
Non-Retroaktif: Bagaimana dengan Kekayaan Hasil Kejahatan Masa Lalu?
ICW juga mempersoalkan ketentuan mengenai keberlakuan undang-undang terhadap peristiwa sebelum regulasi tersebut berlaku.
Kekhawatiran tersebut berkaitan dengan kemungkinan terbatasnya penggunaan mekanisme baru untuk memulihkan aset hasil tindak pidana masa lalu.
Namun, persoalan non-retroaktif harus dianalisis secara hati-hati.
Pasal 28I ayat (1) UUD 1945 menjamin hak untuk tidak dituntut berdasarkan hukum yang berlaku surut.
Prinsip tersebut merupakan bagian penting dari perlindungan terhadap warga negara dalam hukum pidana.
Di sisi lain, perlu dibedakan antara pembentukan tindak pidana baru untuk menghukum perbuatan masa lalu dan penggunaan mekanisme hukum untuk memulihkan aset yang berkaitan dengan tindak pidana yang telah dilarang sebelumnya.
Sebagai ilustrasi, seseorang diduga memperoleh aset dari tindak pidana korupsi pada tahun 2018.
Aset tersebut masih berada dalam penguasaannya pada tahun 2026.
Apakah mekanisme perampasan yang baru dapat diterapkan?
Jawabannya tidak dapat ditentukan hanya berdasarkan tahun perolehan aset.
Perlu diperiksa sifat mekanisme perampasan, ketentuan peralihan, dasar tindak pidana asal, status proses hukum, dan ketentuan yang secara tegas mengatur keberlakuan waktu.
Karena itu, kritik ICW mengenai Pasal 72 harus diperiksa melalui bunyi resmi pasal dan penjelasannya.
Tidak tepat menyimpulkan bahwa semua aset hasil kejahatan masa lalu otomatis tidak dapat dipulihkan.
Namun, tidak tepat pula menganggap mekanisme baru dapat diterapkan secara otomatis terhadap seluruh peristiwa lama.
Asas legalitas harus dilindungi, tetapi pembentuk undang-undang juga perlu menjelaskan bagaimana kepentingan pemulihan kerugian akibat kejahatan masa lalu tetap memperoleh perlindungan hukum.
Transparansi Pembentukan UU: Publik Berhak Mengetahui Perubahan Substansi
Perdebatan mengenai UU Perampasan Aset juga menyangkut kualitas partisipasi masyarakat.
ICW mempertanyakan keterbukaan rancangan terakhir dan proses pembahasan substansi yang akhirnya disetujui DPR.
Sementara itu, DPR menyatakan telah menyelenggarakan berbagai rapat, konsultasi, dan kegiatan penyerapan aspirasi.
Kedua posisi tersebut perlu diperiksa berdasarkan dokumen dan tahapan legislasi.
Dalam Putusan Nomor 91/PUU-XVIII/2020, Mahkamah Konstitusi menekankan pentingnya partisipasi masyarakat yang bermakna dalam pembentukan undang-undang.
Prinsip tersebut berkaitan dengan hak masyarakat untuk didengar, dipertimbangkan pendapatnya, dan memperoleh penjelasan atas masukan yang disampaikan.
Karena itu, keterbukaan proses legislasi tidak cukup hanya dibuktikan dengan adanya pertemuan.
Yang juga perlu diperiksa adalah apakah naskah yang dibahas dapat diakses secara memadai dan apakah perubahan penting dijelaskan kepada publik.
Apabila suatu ketentuan yang sebelumnya dipandang penting kemudian dihapus, masyarakat berhak memperoleh penjelasan mengenai alasan dan konsekuensi hukumnya.
Hal tersebut tidak berarti setiap usulan masyarakat harus diterima.
Namun, pembentuk undang-undang perlu mempertanggungjawabkan keputusan legislasi melalui argumentasi yang dapat diuji.
Mengapa Pengujian Konstitusional Tidak Otomatis Menyelesaikan Semua Persoalan?
ICW dan koalisi masyarakat sipil dilaporkan mempertimbangkan langkah pengujian ke Mahkamah Konstitusi.
Dalam sistem hukum Indonesia, pengujian formil dapat diarahkan pada proses pembentukan undang-undang, sedangkan pengujian materiil berkaitan dengan kesesuaian norma undang-undang terhadap UUD 1945.
Namun, terdapat persoalan penting yang perlu dipahami masyarakat.
Tidak setiap kebijakan legislasi yang dinilai kurang efektif otomatis bertentangan dengan konstitusi.
Demikian pula, tidak dimasukkannya suatu ketentuan yang diharapkan masyarakat belum tentu dapat langsung dipersoalkan melalui pengujian materiil dengan hasil yang diinginkan pemohon.
Mahkamah Konstitusi mempunyai kewenangan untuk menguji norma undang-undang terhadap konstitusi, bukan secara umum menggantikan pilihan kebijakan pembentuk undang-undang.
Karena itu, persoalan penghapusan illicit enrichment juga dapat membutuhkan jalur pembaruan legislasi tersendiri apabila memang diperlukan pembentukan norma baru.
Perbedaan antara persoalan konstitusionalitas dan persoalan efektivitas kebijakan hukum harus dipahami secara jelas.
Enam Persoalan yang Perlu Dijawab Pembentuk Undang-Undang
Berdasarkan kajian ini, terdapat enam persoalan yang perlu memperoleh penjelasan lebih lanjut.
- Pertama, apabila illicit enrichment tidak dimasukkan karena pertimbangan HAM, instrumen hukum apa yang dianggap cukup untuk memeriksa pertumbuhan kekayaan pejabat yang tidak dapat dijelaskan secara wajar?
- Kedua, bagaimana membedakan kewajiban memberikan penjelasan asal-usul aset dari pembalikan beban pembuktian kesalahan pidana yang berpotensi melanggar hak konstitusional?
- Ketiga, apakah mekanisme perampasan tanpa putusan pidana mempunyai ruang lingkup yang cukup untuk menjangkau aset yang disembunyikan melalui pihak lain, termasuk dalam keadaan pelaku tidak dapat diadili?
- Keempat, apa dasar penetapan ambang batas Rp1 miliar dan bagaimana perlindungan korban dalam perkara dengan nilai aset yang tidak memenuhi batas tersebut?
- Kelima, bagaimana ketentuan peralihan memastikan kepastian hukum sekaligus mempertahankan kemungkinan pemulihan aset yang berkaitan dengan tindak pidana masa lalu?
- Keenam, bagaimana pengawasan terhadap lembaga pengelola aset dirancang agar pengamanan dan pemanfaatan kekayaan hasil perampasan berlangsung transparan dan akuntabel?
Jawaban terhadap pertanyaan-pertanyaan tersebut harus dicari dalam naskah undang-undang, penjelasan resmi pembentuk undang-undang, dan praktik penerapannya.
Jangan sampai Kekayaan tak Wajar Sulit diperiksa, Tetapi Hak Rakyat Justru Rentan
Pengesahan UU Perampasan Aset merupakan perkembangan penting dalam pembaruan hukum pemberantasan korupsi.
Namun, kritik ICW menunjukkan bahwa masih terdapat persoalan mengenai jangkauan instrumen pemulihan aset, perlindungan hak konstitusional, dan akuntabilitas proses legislasi.
Tidak dimasukkannya illicit enrichment perlu dianalisis bersama keseluruhan mekanisme yang tersedia dalam hukum nasional.
Keputusan tersebut tidak otomatis membuktikan bahwa pemberantasan korupsi dilemahkan.
Akan tetapi, pembentuk undang-undang perlu menjelaskan bagaimana persoalan peningkatan kekayaan pejabat yang tidak dapat dijelaskan secara wajar akan ditangani secara efektif dan konstitusional.
Sebaliknya, pengaturan illicit enrichment pun tidak boleh dianggap sebagai solusi sederhana yang dapat diterapkan tanpa memperhatikan asas legalitas, praduga tak bersalah, dan perlindungan hak milik.
Ilustrasi seorang pejabat dengan penghasilan resmi Rp30 juta per bulan tetapi mengalami kenaikan kekayaan puluhan miliar rupiah memperlihatkan pentingnya mekanisme pemeriksaan yang objektif.
Ketidaksesuaian tersebut bukan bukti korupsi.
Namun, apabila terdapat indikator yang cukup, negara perlu mempunyai instrumen hukum yang sah untuk menelusuri asal-usul kekayaan dan memeriksa kemungkinan keterkaitannya dengan tindak pidana.
Dalam pandangan hukum Akhwil, S.H., pembaruan hukum antikorupsi harus mampu menjaga keseimbangan antara efektivitas penelusuran hasil kejahatan dan perlindungan warga negara dari tindakan sewenang-wenang.
Negara harus mampu mengejar aset yang terbukti berasal dari kejahatan, tetapi tidak boleh menganggap setiap kekayaan yang sulit dijelaskan sebagai hasil kejahatan tanpa proses pembuktian yang adil.
Demikian pula, keberhasilan suatu undang-undang tidak cukup dinilai dari jumlah aset yang dirampas.
Keberhasilannya juga harus dilihat dari kepastian hukum, perlindungan korban, pengelolaan aset yang transparan, dan kemampuan aparat menjalankan kewenangan secara bertanggung jawab.
Pemberantasan korupsi yang berkeadilan membutuhkan dua kekuatan sekaligus: kewenangan negara yang efektif untuk menelusuri hasil kejahatan dan pengawasan hukum yang kuat untuk melindungi hak masyarakat.
Itulah ukuran yang perlu digunakan dalam menilai pelaksanaan UU Perampasan Aset.
Pandangan dan Analisis Hukum:
- Akhwil, S.H. (Praktisi Hukum/Advokat & Aktivis, Anggota Tim Hukum Redaksi Watchnews)
 Sumber Resmi dan Dasar Hukum
 Sumber Resmi dan Dasar Hukum
- DPR RI, 19 November 2026. Puan Pimpin Rapat Paripurna Pengesahan UU Perampasan Aset, Apresiasi Masukan dari Masyarakat.
https://www.dpr.go.id/kegiatan-dpr/berita/Puan-Pimpin-Rapat-Paripurna-Pengesahan-UU-Perampasan-Aset-Apresiasi-Masukan-dari-Masyarakat-70767 - DPR RI, 19 November 2026. Tidak Hanya Pemidanaan Pelaku, RUU Perampasan Aset Akan Kejar Harta Pelaku Korupsi.
https://emedia.dpr.go.id/news/2026/11/19/tidak-hanya-pemidanaan-pelaku-ruu-perampasan-aset-akan-kejar-harta-pelaku-korupsi - DPR RI. Dokumentasi legislasi RUU Perampasan Aset dan perkembangan status persetujuan menjadi undang-undang.
https://www.dpr.go.id/search - Badan Pembinaan Hukum Nasional, Kementerian Hukum RI. Naskah Akademik RUU Perampasan Aset Terkait dengan Tindak Pidana.
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, khususnya Pasal 1 ayat (3), Pasal 28D ayat (1), Pasal 28H ayat (4), Pasal 28I ayat (1), dan Pasal 28J ayat (2).
https://jdih.dpr.go.id/ - Undang-Undang Nomor 7 Tahun 2006 tentang Pengesahan United Nations Convention against Corruption, 2003.
- United Nations Office on Drugs and Crime (UNODC). United Nations Convention against Corruption, khususnya Pasal 20 mengenai illicit enrichment.
https://www.unodc./uncac.html - Mahkamah Konstitusi Republik Indonesia. Putusan Nomor 91/PUU-XVIII/2020 mengenai pengujian formil UU Cipta Kerja dan prinsip partisipasi masyarakat yang bermakna.
https://www.mkri.id/
Sumber Pemberitaan untuk Verifikasi Pernyataan Para Pihak
- Kompas.com, 19 November 2026. ICW Soroti Sejumlah Poin Krusial dalam Undang-Undang Perampasan Aset.
https://nasional.kompas.com/-krusial-undang-undang-perampasan-aset - Kompas.com, 19 November 2026. Pemberitaan mengenai desakan ICW agar peningkatan kekayaan tidak wajar pejabat diatur dalam UU Perampasan Aset, serta tanggapan DPR.
https://go.kompas.comaddress-officials-unreasonable-wealth - Kompas.com, 19 November 2026. Pemberitaan yang memuat kutipan Pasal 6 dan Pasal 7 UU Perampasan Asetmengenai perampasan tanpa putusan pidana.
https://go.kompas.com/read/2026/-that-assets-of-deceased-corruptors-can-still-be
Catatan Redaksi
Tulisan ini merupakan kajian hukum dan edukasi publik, bukan tuduhan terhadap pejabat tertentu.
Seluruh contoh mengenai penghasilan, pertumbuhan kekayaan, kepemilikan aset, dan penggunaan nama pihak lain merupakan ilustrasi hipotetis, bukan gambaran mengenai individu atau perkara nyata.
Kritik ICW dan tanggapan DPR disajikan berdasarkan pemberitaan yang terbit pada 19 November 2026. Rincian Pasal 6 dan Pasal 7 bersumber dari pemberitaan yang mengutip naskah hasil persetujuan DPR dan tetap memerlukan pencocokan dengan dokumen resmi.
Kajian ini belum merupakan perbandingan pasal demi pasal antara RUU 2023 dan naskah final hasil persetujuan 19 November 2026. Kesimpulan definitif mengenai perubahan rumusan, termasuk ketentuan peralihan dan pengaturan lembaga pengelola aset, harus didasarkan pada naskah resmi yang lengkap.