Oleh: Akhwil, S.H.
- Praktisi Hukum/Advokat
- Aktivis Tangerang Raya
- Pimpinan Umum Watchnews.co.id
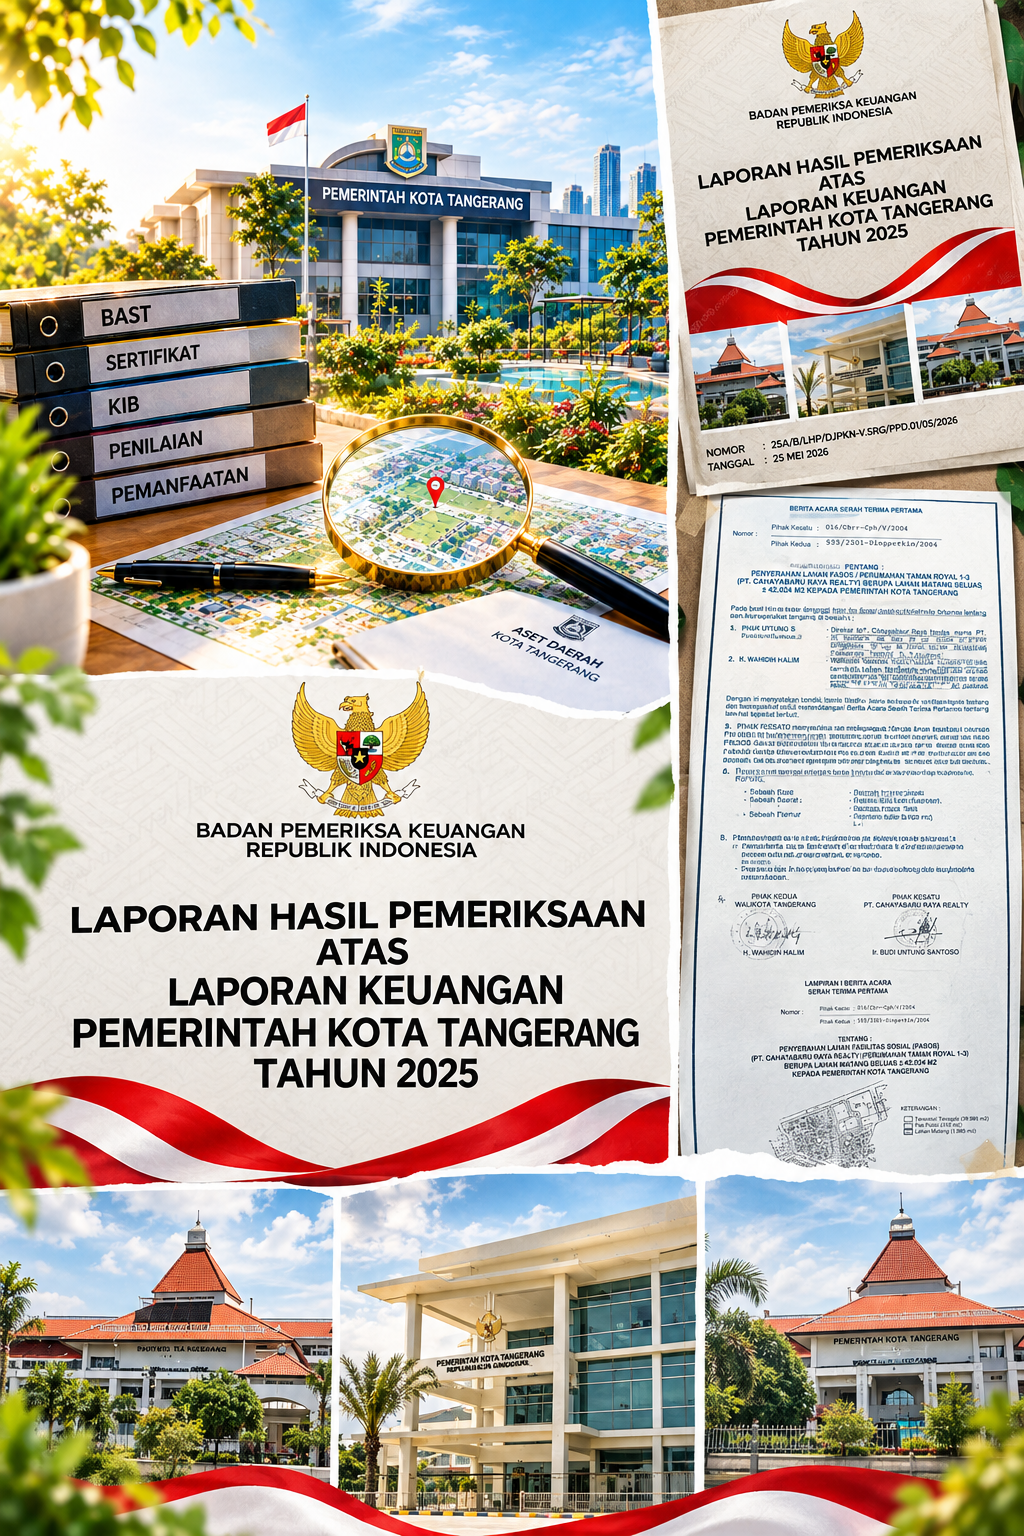
Ada angka yang seharusnya membuat Pemerintah Kota Tangerang berhenti sejenak dan membuka kembali lemari arsip aset daerah.
Angkanya bukan jutaan atau puluhan miliar rupiah.
Rp1,708 triliun.
Dalam Laporan Keuangan Pemerintah Kota Tangerang Tahun 2025 yang telah diaudit BPK, terdapat Koreksi Ekuitas Tambah Aset Tetap Tanah sebesar Rp1.708.613.065.590.
Sumbernya menarik: penyerahan Prasarana, Sarana, dan Utilitas atau PSU dari kewajiban pengembang.
Pencatatan nilai aset tersebut baru dilakukan pada 2025 karena ketika aset diserahkan, nilai perolehannya belum tersedia sehingga pemerintah harus terlebih dahulu melakukan penilaian.
Rincian dalam Tabel 6.67 menunjukkan koreksi itu mencakup 345 objek/bidang dengan luas keseluruhan 289.015,89 meter persegi.
Di atas kertas, ini merupakan proses pembenahan administrasi aset.
Tetapi dari perspektif pengawasan publik, angka tersebut justru membuka pertanyaan yang jauh lebih mendasar:
- Mengapa aset PSU yang telah diserahkan sebelumnya baru memperoleh nilai dan masuk melalui koreksi ekuitas pada 2025?
- Berapa lama jarak antara penyerahan fisik, penandatanganan berita acara serah terima, penguasaan pemerintah, penilaian, pencatatan dalam Barang Milik Daerah, dan sertifikasi?
- Apakah peruntukan seluruh PSU tersebut hari ini masih sama dengan peruntukan ketika pertama kali diserahkan oleh pengembang kepada pemerintah daerah?
Pertanyaan itu menjadi relevan ketika persoalan PSU Kota Tangerang dibaca tidak sekadar sebagai persoalan akuntansi, tetapi sebagai persoalan penguasaan, pengamanan, pemanfaatan dan perlindungan aset publik.
Bukan hanya Rp1,7 triliun
Angka Rp1,708 triliun bukan satu-satunya angka penting.
Pada 2025, Pemerintah Kota Tangerang juga mencatat perolehan hibah aset tanah sebesar Rp593.568.982.437.
Dari jumlah tersebut, sekitar Rp515,288 miliar berasal dari kewajiban pengembang dalam rangka penyerahan PSU kepada pemerintah daerah.
Dengan demikian terdapat dua mekanisme pencatatan yang harus dibedakan.
- Pertama, PSU yang menjadi perolehan hibah pada tahun berjalan;
- Kedua, PSU yang telah diserahkan sebelumnya tetapi nilai perolehannya baru ditetapkan sehingga pada 2025 dimasukkan melalui mekanisme koreksi ekuitas.
Perbedaan ini penting.
Sebab masyarakat dapat keliru membaca angka Rp1,708 triliun seolah-olah seluruh aset tersebut baru diserahkan pengembang pada 2025.
Dokumen justru menerangkan bahwa pencatatan dilakukan pada 2025 karena pada saat penyerahan sebelumnya aset belum disertai nilai perolehan.
Dengan kata lain, yang perlu ditelusuri berikutnya adalah umur administratif setiap PSU tersebut.
- Kapan diserahkan?
- Siapa pengembangnya?
- Siapa pejabat yang menerima?
- Apa yang tercantum dalam BAST?
- Apa peruntukannya?
- Kapan dinilai?
- Kapan masuk KIB?
- Kapan sertifikatnya beralih atau diterbitkan atas nama pemerintah daerah?
Di situlah audit administrasi perlu dilanjutkan menjadi audit jejak aset.
437 ribu meter persegi fasos-fasum belum tercatat
Persoalan bahkan belum selesai setelah koreksi triliunan rupiah tersebut.
Dalam penjelasan atas aset tanah, Pemerintah Kota Tangerang mengungkap masih terdapat penyerahan fasilitas sosial dan fasilitas umum dari pengembang perumahan berupa sarana, prasarana, jaringan dan Penerangan Jalan Umum dengan total luas 437.018,46 meter persegi yang belum tercatat sebagai aset Pemerintah Kota Tangerang.
Terhadap aset tersebut masih harus dilakukan penilaian untuk kepentingan pencatatan Barang Milik Daerah.
Tanah akan dinilai menggunakan NJOP PBB sebagai dasar penentuan nilai perolehan, sedangkan PSU selain tanah, termasuk PJU, akan melalui penilaian Barang Milik Daerah oleh penilai publik dan/atau penilai pemerintah.
Fakta ini penting.
Sebab penyerahan fisik atau keberadaan BAST tidak boleh menjadi akhir dari proses pengelolaan PSU.
Setelah PSU menjadi hak pemerintah daerah, harus ada kesinambungan antara dokumen penyerahan, pencatatan BMD, Kartu Inventaris Barang, pengamanan hukum, penguasaan fisik, dan pemanfaatannya.
Apabila salah satu mata rantai tersebut terputus, ruang persoalan akan terbuka.
532 bidang tanah, 382 belum bersertifikat
Temuan pemeriksaan BPK memperlihatkan persoalan yang lebih konkret.
Pemerintah Kota Tangerang mencatat 532 bidang tanah perolehan tahun 2025. Penambahannya berasal dari belanja modal tanah APBD serta hibah PSU.
Namun sampai 31 Desember 2025, baru 150 bidang yang telah bersertifikat.
Artinya masih terdapat 382 bidang tanah yang belum bersertifikat.
Persoalannya bukan hanya sertifikat.
BPK juga menemukan pemutakhiran informasi pada KIB A belum sepenuhnya dilakukan.
Sebanyak 159 bidang belum dilengkapi informasi lokasi/letak/alamat secara memadai, sedangkan 93 bidang belum dilengkapi informasi luas tanah.
Dalam tata kelola aset, informasi seperti lokasi dan luas bukan persoalan kosmetik administrasi.
Identitas objek merupakan salah satu fondasi pengamanan aset.
- Tanpa identifikasi yang presisi, bagaimana pemerintah memastikan batas aset?
- Bagaimana melakukan pengawasan fisik?
- Bagaimana mendeteksi penguasaan pihak lain?
- Bagaimana pula memastikan bahwa aset yang tercatat dalam buku merupakan objek yang sama dengan yang berada di lapangan?
BPK: ada risiko sengketa, penyalahgunaan dan hilangnya aset
Pada titik ini, persoalannya tidak lagi sekadar interpretasi.
BPK sendiri menjelaskan konsekuensinya.
Kelemahan pencatatan tersebut mengakibatkan informasi mengenai kondisi, lokasi dan penggunaan aset tetap tanah, gedung dan bangunan serta jalan, irigasi dan jaringan menjadi tidak jelas dan tidak dapat dimanfaatkan secara optimal untuk pengambilan keputusan serta pengamanan aset.
Lebih serius lagi, BPK menyebut terdapat:
- risiko terjadinya sengketa hukum;
- penyalahgunaan;
- hilangnya aset tetap tanah yang belum memiliki bukti kepemilikan.
Pernyataan tersebut layak menjadi alarm.
Sebab aset daerah pada hakikatnya merupakan kekayaan publik.
PSU yang diserahkan pengembang bukan hadiah kepada pejabat atau pemerintah yang sedang berkuasa.
Ia merupakan fasilitas yang dibangun dan disediakan dalam rangka kewajiban penyelenggaraan kawasan/perumahan dan pada akhirnya diperuntukkan bagi kepentingan masyarakat.
Karena itu pengamanan PSU harus dilihat dalam tiga lapisan sekaligus:
- pengamanan administrasi;
- pengamanan fisik;
- pengamanan hukum.
BPK mengutip ketentuan pengelolaan Barang Milik Daerah yang mewajibkan Pengelola Barang, Pengguna Barang dan/atau Kuasa Pengguna Barang melakukan pengamanan terhadap BMD yang berada dalam penguasaannya.
27 bidang dikuasai pihak lain
Catatan lain dalam laporan keuangan semakin menunjukkan mengapa pengamanan aset tidak boleh dipandang sebagai pekerjaan administratif biasa.
Terdapat 27 bidang tanah milik Pemerintah Kota Tangerang yang dikuasai pihak lain.
Sebanyak 18 bidang digunakan untuk rumah warga atau permukiman, sedangkan sembilan bidang digunakan untuk gedung yayasan atau lembaga pendidikan.
Pemerintah menyatakan telah melakukan penetapan nilai sewa terhadap sembilan bidang yang digunakan untuk gedung yayasan/lembaga pendidikan, dan empat di antaranya telah dilakukan kerja sama pemanfaatan berupa sewa.
Kondisi ini menunjukkan bahwa persoalan aset mempunyai spektrum yang luas: mulai dari pencatatan, sertifikasi, penguasaan hingga pemanfaatan.
Karena itu, setiap PSU lama yang pernah diserahkan pengembang layak diuji dengan pertanyaan sederhana:
- Di mana asetnya sekarang dan digunakan untuk apa?
Dari Taman Royal II ke pertanyaan yang lebih besar
Pertanyaan tersebut menjadi penting ketika membaca kembali dokumen-dokumen lama mengenai penyerahan PSU kawasan perumahan di Kota Tangerang.
Salah satunya berkaitan dengan Taman Royal II.
Berdasarkan dokumen BAST yang sebelumnya diperoleh dan dikaji penulis, terdapat penyerahan PSU yang dikaitkan dengan PT Royal Garden Village, termasuk objek yang dalam dokumen lama disebut mempunyai peruntukan tertentu.
Terpisah dari itu terdapat pula BAST atas penyerahan PSU oleh PT Cahaya Baru Raya Realty.
Keduanya tidak boleh dicampuradukkan.
- Pengembangnya berbeda;
- BAST-nya berbeda;
- Objek dan lokasinya juga harus diperiksa berdasarkan dokumen masing-masing.
Kesamaan pejabat penerima pada periode tertentu juga tidak dengan sendirinya membuat kedua transaksi atau penyerahan tersebut menjadi satu peristiwa hukum.
Ini penting ditegaskan agar investigasi aset tidak dibangun berdasarkan asumsi.
Justru yang diperlukan adalah rekonstruksi dokumen per objek.
Untuk Taman Royal II, isu yang sebelumnya menjadi perhatian adalah adanya lokasi yang dalam dokumen penyerahan disebut diperuntukkan antara lain sebagai fasilitas tertentu—termasuk informasi mengenai peruntukan kolam renang—sementara kondisi dan pemanfaatannya sekarang perlu diverifikasi kembali karena terdapat informasi bahwa lokasi tersebut telah berubah menjadi area yang bersifat komersial.
Di sinilah kehati-hatian diperlukan.
LHP BPK Tahun 2025 yang menjadi sumber utama tulisan ini tidak secara spesifik menyatakan bahwa PT Royal Garden Village atau PT Cahaya Baru Raya Realty melakukan pelanggaran.
LHP BPK juga tidak dengan sendirinya membuktikan bahwa perubahan pemanfaatan objek Taman Royal II merupakan perbuatan melawan hukum.
Karena itu tulisan ini tidak menarik kesimpulan tersebut.
Yang dapat dilakukan adalah mengajukan pertanyaan berdasarkan dokumen:
- Jika suatu bidang telah diserahkan sebagai PSU dengan peruntukan tertentu, apa dasar hukum apabila peruntukannya kemudian berubah?
BAST harus menjadi titik awal
Jawabannya tidak dapat diperoleh hanya dengan melihat kondisi fisik sekarang.
Harus dibuka sekurang-kurangnya:
- BAST asli dan lampirannya;
- site plan yang disahkan;
- daftar jenis, luas dan lokasi PSU;
- alas hak atau sertifikat;
- KIB;
- dokumen penilaian;
- keputusan penetapan status penggunaan;
- dokumen pemanfaatan apabila pernah dikerjasamakan;
- dokumen perubahan peruntukan apabila memang terjadi perubahan.
Dari sana baru dapat diuji apakah terdapat perubahan yang sah secara administratif atau justru terdapat ketidaksesuaian antara dokumen penyerahan dengan kondisi sekarang.
Dengan demikian, persoalannya bukan sekadar:
“Dulu kolam renang, sekarang menjadi apa?”
Pertanyaan hukumnya jauh lebih tajam:
- Siapa pemegang hak atas tanah tersebut sekarang?
- Apakah sudah tercatat sebagai BMD?
- Apa kode dan nomor register asetnya?
- Apa peruntukan menurut BAST dan site plan?
- Apakah pernah ada keputusan perubahan status penggunaan atau pemanfaatan?
- Jika dimanfaatkan pihak ketiga, apa dasar hukumnya?
- Apakah terdapat penerimaan daerah dari pemanfaatannya?
- Apabila telah terjadi perubahan fungsi, siapa yang memberikan persetujuan dan berdasarkan kewenangan apa?
Jangan terburu-buru menyebut korupsi
Pengawasan publik harus tajam, tetapi ketajaman tidak identik dengan tuduhan.
Ketidaktertiban pencatatan aset, keterlambatan sertifikasi, perubahan pemanfaatan ataupun penguasaan oleh pihak lain tidak otomatis merupakan tindak pidana korupsi.
Untuk memasuki ranah pidana diperlukan pembuktian unsur-unsur berdasarkan peraturan perundang-undangan dan fakta konkret, termasuk apabila dipersoalkan adanya penyalahgunaan kewenangan atau kerugian keuangan negara/daerah.
Sebaliknya, ketiadaan bukti pidana juga tidak berarti persoalan administrasi boleh diabaikan.
Justru pengelolaan aset yang tertib merupakan benteng pertama agar kekayaan daerah tidak berpindah, dimanfaatkan atau berubah fungsi tanpa dasar yang dapat dipertanggungjawabkan.
BPK menunjuk persoalan pengawasan
BPK menyimpulkan pencatatan dan pengamanan aset tetap tanah, peralatan dan mesin, gedung dan bangunan serta jalan, irigasi dan jaringan belum memadai.
BPK antara lain menyatakan kondisi tersebut disebabkan Sekretaris Daerah selaku Pengelola Barang belum optimal melakukan pengawasan dan pengendalian pengelolaan BMD serta Kepala Perangkat Daerah terkait selaku Pengguna Barang belum sepenuhnya melakukan pengendalian dan pengawasan terhadap pengamanan, penatausahaan, pencatatan, penyajian dan validasi aset tetap.
Pemerintah Kota Tangerang melalui Kepala BPKD menyatakan sependapat dengan hasil pemeriksaan BPK.
BPK kemudian merekomendasikan Wali Kota Tangerang menginstruksikan Sekretaris Daerah selaku Pengelola Barang agar lebih optimal melakukan pengawasan dan pengendalian BMD serta Kepala Perangkat Daerah terkait meningkatkan pengendalian dan pengawasan terhadap pengamanan, penatausahaan, pencatatan, penyajian dan validasi aset.
Ada konteks lain yang tidak boleh dilewatkan.
LHP 2025 juga mencatat bahwa LHP atas laporan keuangan tahun sebelumnya telah memuat kelemahan mengenai penatausahaan aset tetap, pemanfaatan aset tetap, dan pengamanan aset tetap.
Menurut BPK, tindak lanjut atas rekomendasi sebelumnya belum selesai seluruhnya.
Artinya, persoalan aset bukan sepenuhnya kejadian baru.
Saatnya audit PSU berbasis objek
Pemerintah Kota Tangerang sebenarnya dapat mengubah persoalan ini menjadi momentum pembenahan besar.
Caranya bukan sekadar menjawab temuan BPK secara administratif.
Pemkot dapat melakukan audit dan inventarisasi PSU berbasis objek.
Setiap PSU dari setiap pengembang dibuatkan satu jejak digital yang mempertemukan:
- BAST;
- site plan;
- sertifikat;
- koordinat/peta bidang;
- luas;
- nilai;
- KIB;
- perangkat daerah pengguna;
- kondisi fisik;
- foto terkini;
- status pemanfaatannya.
Dengan sistem demikian, masyarakat tidak lagi berhadapan dengan fragmen-fragmen dokumen yang tersebar di berbagai perangkat daerah.
PSU yang puluhan tahun lalu diserahkan pun dapat ditelusuri dalam hitungan menit.
Lebih penting lagi, sistem itu dapat mendeteksi apabila ada aset yang berubah fungsi, dikuasai pihak lain atau digunakan tidak sesuai dengan dokumen dasarnya.
Ujian transparansi Pemerintah Kota
Kasus PSU Taman Royal II pada akhirnya dapat menjadi pintu masuk untuk pertanyaan yang lebih besar.
Bukan hanya mengenai satu pengembang.
Bukan hanya mengenai satu kolam renang.
Bukan pula sekadar mengenai siapa wali kota ketika BAST ditandatangani.
Persoalan sesungguhnya adalah apakah Pemerintah Kota Tangerang mempunyai sistem yang mampu menjawab dengan presisi:
- Apa saja aset PSU milik publik?
- Di mana letaknya?
- Apa peruntukannya?
- Siapa yang menguasainya?
- Bagaimana pemanfaatannya?
- Apakah kondisi sekarang sesuai dengan dokumen penyerahannya?
Ketika nilai aset tanah Pemerintah Kota Tangerang per 31 Desember 2025 mencapai sekitar Rp21,886 triliun, pertanyaan itu bukan persoalan kecil.
BPK telah memberikan alarm.
Sekarang pekerjaan berikutnya berada pada pemerintah daerah, DPRD, masyarakat, pers dan lembaga sosial kontrol:
memastikan setiap meter persegi aset publik tetap berada dalam jejak hukum yang terang.
Sebab aset daerah yang paling rawan bukan selalu aset yang hilang dari neraca.
Yang lebih berbahaya adalah aset yang masih tercatat di atas kertas, tetapi masyarakat tidak lagi mengetahui secara pasti di mana, digunakan untuk apa, dan atas dasar hukum apa.
Sumber kajian
Laporan Hasil Pemeriksaan BPK RI Perwakilan Provinsi Banten atas Laporan Keuangan Pemerintah Kota Tangerang Tahun 2025; Catatan atas Laporan Keuangan Pemerintah Kota Tangerang Tahun 2025; dokumen BAST PSU yang menjadi bahan kajian penulis.
Catatan redaksi:
Penyebutan dokumen BAST PT Royal Garden Village dan PT Cahaya Baru Raya Realty merupakan bagian dari bahan penelusuran terpisah. LHP BPK 2025 yang menjadi sumber utama artikel ini tidak diposisikan sebagai bukti adanya pelanggaran oleh kedua perusahaan tersebut.
Penulis: Akhwil, S.H.
- Praktisi Hukum/Advokat
- Aktivis Tangerang Raya
- Pimpinan Umum Watchnews.co.id